
Uzyskiwanie dochodów z działalności gospodarczej, kontraktu B2B lub premii nie wyklucza możliwości uzyskania kredytu hipotecznego, jednak w tych przypadkach bank wymaga odpowiedniego udokumentowania dochodów. Sprawdza nie tylko wysokość zarobków, ale również ich regularność, źródło i historię, przy czym poszczególne instytucje mogą inaczej oceniać tę samą sytuację finansową. Doradca kredytowy pomoże klientom porównać wymagania wybranych banków.
W przypadku działalności gospodarczej do określenia zdolności kredytowej bank nie bierze pod uwagę wyłącznie wysokości wpływów na konto. Analizuje też koszty prowadzenia firmy, wysokość podatków, składek oraz istniejących zobowiązań. Poza tym banki biorą pod uwagę różne okresy prowadzenia działalności – niektóre uwzględniają ostatni zamknięty rok podatkowy, inne również bieżące miesiące lub jeszcze dłuższą historię. Z tego powodu przedsiębiorca może otrzymać różne wyliczenia dostępnej kwoty kredytu, mimo przedstawienia tych samych danych.
Wymagany staż zależy od banku oraz charakteru działalności. W przypadku standardowej firmy może on wynosić 12 albo 24 miesiące, natomiast w przypadku niektórych kontraktów B2B możliwa jest analiza krótszego okresu. Jeśli dana osoba przeszła z etatu na samozatrudnienie, bank weźmie pod uwagę ciągłość współpracy. Może też sprawdzić umowę, historię fakturowania i rzeczywiste wpływy na rachunek. Przed złożeniem wniosku warto ustalić z doradcą kredytowym, czy dana instytucja zaakceptuje długość oraz sposób udokumentowania współpracy (zapraszamy: doradca kredytowy Ostrów Wielkopolski).
Przedsiębiorcy, którzy wybrali ryczałt jako formę opodatkowania, są oceniani inaczej niż osoby na podatku liniowym lub zasadach ogólnych. W ewidencji uwzględniane są bowiem wyłącznie przychody, dlatego bank nie jest w stanie oszacować, jakie faktycznie zyski uzyskuje przedsiębiorca, ponieważ nie widzi kosztów. Z tego względu instytucje stosują własne zasady ustalania kwoty przyjmowanej do oceny zdolności, np. tylko kilkadziesiąt procent przychodu. W tej sytuacji może się okazać, że wnioskodawca nie ma wystarczającej zdolności, aby uzyskać kredyt hipoteczny w potrzebnej wysokości.
Premie mogą zostać uwzględnione przez bank, ale tylko jeśli mają regularny charakter i wynikają z umowy o pracę lub regulaminu wynagradzania. Dla banku istotne jest, czy stanowią powtarzalny składnik zarobków, na którym można oprzeć ocenę możliwości spłaty. Inaczej są traktowane nagrody jednorazowe oraz premie uznaniowe. Instytucja może przyjąć tylko część takich wpływów albo całkowicie je pominąć.
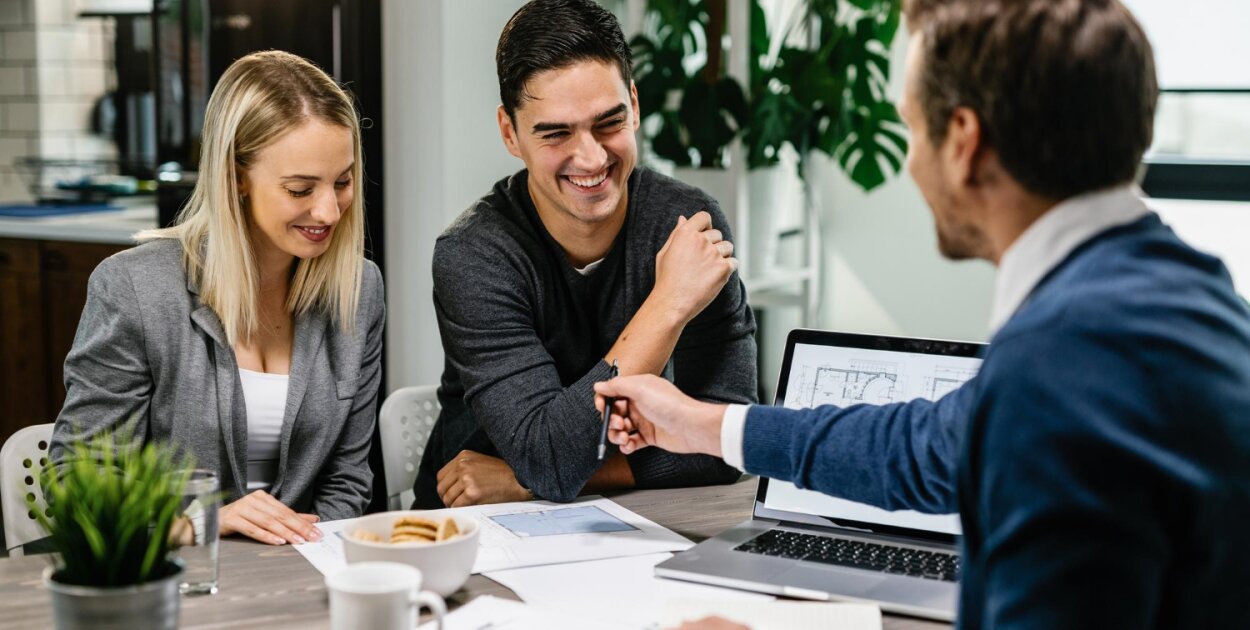
Para planuje zakup mieszkania. Mężczyzna pracuje na B2B i rozlicza się ryczałtem, a kobieta otrzymuje pensję oraz premie kwartalne. Podczas konsultacji z doradcą podatkowym sprawdzają sposób liczenia przychodów z firmy i zasady wypłacania premii. Dopiero po tej analizie porównują kwoty finansowania dostępne w poszczególnych bankach.
| Najważniejsze w skrócie
|
Nie wiesz, czy masz wystarczającą zdolność kredytową? Nasz doradca kredytowy przeanalizuje Twoją sytuację, porówna propozycje banków i pomoże przygotować dokumentację do wniosku: https://www.prime-finance.pl/.




Brak komentarza, Twój może być pierwszy.
Dodaj komentarz
Użytkowniku, pamiętaj, że w Internecie nie jesteś anonimowy. Ponosisz odpowiedzialność za treści zamieszczane na portalu portalsremski.pl. Dodanie opinii jest równoznaczne z akceptacją Regulaminu portalu. Jeśli zauważyłeś, że któraś opinia łamie prawo lub dobry obyczaj - powiadom nas lub użyj przycisku Zgłoś komentarz